Domain bifp.de kaufen?
Wir ziehen mit dem Projekt
bifp.de um.
Sind Sie am Kauf der Domain
bifp.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bifp.de kaufen?
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **


Ähnliche Suchbegriffe für Erhaltungsaufwand
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
OTTO Office Themenringbuch mit Register »Meine Finanzen« grau, 29.7x31.5 cmThemenringbuch mit Register »Meine Finanzen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: hellgrau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
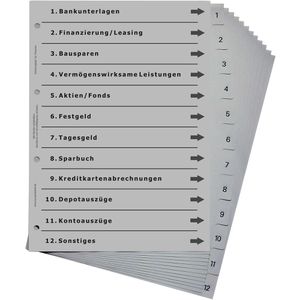
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Buhl Data Service WISO Haushaltsbuch 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 10 1 Jahre (GTHB2027VDL)Buhl Data Service WISO Haushaltsbuch 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 10 1 Jahre16,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **

Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
Lexware Office Rechnung & Finanzenlexoffice ist die moderne Form der Buchhaltungssoftware Angebote, Rechnungen und mehr Mit lexoffice können Sie einfach Dokumente erstellen: Angebote, Auftragsbestätigungen, Rechnungen, Lieferscheine, Gutschriften, Mahnungen und mehr. Dabei erstellt lexoffice die Dokumente rechtssicher und buchhalterisch korrekt nach den aktuellen Vorschriften. Alle Dokumente werden GoBD-konform archiviert. Die Finanzen auf einen Blick Die ?Chef-Übersicht? in lexoffice präsentiert Ihnen jederzeit die wichtigsten Zahlen wie z.B. Gewinn aus Einnahmen und Ausgaben, tagesaktuelle Kontostände, offene Angebote und fällige Rechnungen, die gegenwärtige Umsatzsteuer-Zahllast ans Finanzamt . So wissen Sie immer, wie Sie finanziell stehen. Onlinebanking & Zahlungsabgleich lexoffice integriert Online-Banking und vereinfacht so die Prozesse. Sie können beliebig viele Bank-Konten (auch Pay-Pal Konte...124,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
HAPPYGETFIT Schütze Ihre Investition Mit Unserer Robusten LaufbandabdeckungVerlängern Sie die Lebensdauer Ihres Laufbands und sorgen Sie für eine unterbrechungsfreie Leistung mit unserer hochwertigen Laufbandabdeckung. Hergestellt aus sonnenbeständigem, staubdichtem Oxford-Gewebe, bietet diese Abdeckung hervorragenden Schutz vor allen Witterungseinflüssen, darunter Regen, Wind und UV-Strahlen. Ob drinnen oder draußen – unsere Laufbandabdeckung passt perfekt auf verschiedene Fitnessgeräte und schützt sie vor Schmutz, Staub und Tierhaaren. Sie ist eine unverzichtbare Ergänzung für jeden Haushalt mit einem Laufband. Hervorragender Schutz : Unsere Laufbandabdeckung aus strapazierfähigem Oxford-Gewebe schützt Ihr Laufband zuverlässig vor allen Witterungseinflüssen und schädlichen UV-Strahlen. Vielseitig einsetzbar : Diese Laufbandabdeckung eignet sich für verschiedene Fitnessgeräte und schützt Geräte unterschiedlicher Formen und Größen. Hält alles sauber : Verhindert, dass Schmutz, Staub und Tierhaare Ihr Laufband verunreinigen, damit es jederzeit einsatzbereit ist. Einfach in der Anwendung : Dank ihres geringen Gewichts und der einfachen Montage lässt sich die Abdeckung mühelos anbringen und verstauen. In zwei Größen erhältlich : Wählen Sie die passende Größe für Ihr Laufband und profitieren Sie von einem passgenauen, schützenden Sitz. Unsere Laufbandabdeckung wurde mit viel Liebe zum Detail entworfen und aus hochwertigem Oxford-Gewebe gefertigt, das sowohl sonnenbeständig als auch staubdicht ist. So ist Ihr Fitnessgerät drinnen wie draußen langfristig geschützt. Die Abdeckung lässt sich einfach anbringen, ist leicht und kann zur praktischen Aufbewahrung bei Nichtgebrauch problemlos zusammengefaltet werden. Dank der zwei verfügbaren Größen passt sie perfekt auf die meisten Laufbänder und Fitnessgeräte. Schützen Sie Ihr Laufband noch heute mit unserer hochwertigen Laufbandabdeckung! Wählen Sie die passende Größe und profitieren Sie von zuverlässiger Leistung und einer längeren Lebensdauer Ihres Fitnessgeräts. Jetzt bestellen!139,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
OTTO Office Themenringbuch mit Register »Meine Finanzen« grau, 29.7x31.5 cmThemenringbuch mit Register »Meine Finanzen«, Breite des Rückens: 5 cm, Inhalt pro Pack: 1 Stück, Rückenbreite: schmal (5 cm), Ringmechanik (mm): 2-D-Ring-Mechanik (30 mm), Höhe: 315 mm, Farbe: hellgrau, weiß, Breite: 297 mm, für Format: A4, Material des Einbandes: Karton, Ringdurchmesser: 30 mm, Außentasche am Rücken: Nein, Einstecktasche vorhanden: Nein, Blattniederhalter vorhanden: Ja, Ringmechanik: 2-D-Ring-Mechanik, Ausführung des Einbands: glatt, Anzahl der Außentaschen: 0 Stück, Ordnen/Ordner/Dokumentenordner12,25 €*Versand: 6,30 €Sichere Weiterleitung zum Anbieter
-
europrotokoll Versicherungsregister A4, 1-12, Finanzen, Kunststoff, 12-teilig, grauGraues Zahlen-Register aus Kunststoff im Format A4 Mit vorgedrucktem Deckblatt rund um den Bereich Finanzen (Bank, Finanzierung, Sparen usw.) Praxisnahe Unterteilung in 12 unterschiedliche Kategorien Zahlenaufdruck 1 bis 12 auf den Taben und 4-fach Lochung Merkmale: Material: Kunststoff weitere Produktinformationen: Teilung: 12-teilig Maße: 226 x 297 mm (BxH)5,94 €*Versand: 4,15 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
Ähnliche Suchbegriffe für Erhaltungsaufwand
-
Buhl Data Service WISO Haushaltsbuch 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 10 1 Jahre (GTHB2027VDL)Buhl Data Service WISO Haushaltsbuch 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 10 1 Jahre16,39 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Buhl Data Service WISO Mein Geld Professional 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 10 (MGP2027VDL)Buhl Data Service WISO Mein Geld Professional 2027 ESD Finanzen/Steuer Elektronisch/Lizenzschlüssel Nur Lizenz Windows 1094,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Olfert, Klaus: InvestitionInvestition , Erfolgreiches Investieren - praxisnah und leicht verständlich dargestellt. Unternehmen müssen investieren, um ihren Bestand und ihre Fortentwicklung zu sichern. Investitionen erfordern oft den Einsatz erheblicher finanzieller Mittel und müssen deshalb individuell auf Notwendigkeit und Vorteilhaftigkeit untersucht werden. Leicht verständlich und praxisnah vermittelt Ihnen dieser Band aus der Reihe "Kompendium der praktischen Betriebswirtschaft" die dafür benötigten Grundlagen. Lernfreundlich dargestellt und mit vielen Beispielen, Tabellen und Abbildungen veranschaulicht lernen Sie alle wichtigen finanzwirtschaftlichen Funktionen kennen. Sie erfahren, wie Sie Investitionen planen und wie Sie die jeweilige Investition professionell berechnen, analysieren und beurteilen. Über 500 Kontrollfragen und 80 Aufgaben mit Lösungen helfen Ihnen dabei, Ihr Wissen zu festigen und zu vertiefen. Ein umfangreiches Stichwortverzeichnis rundet das Buch ab und ermöglicht einen schnellen Zugriff auf benötigte Informationen. Aus dem Inhalt: Grundlagen (Kapital, finanzwirtschaftliche Funktionen, finanzwirtschaftliche Führung). Investitionsplanung. Statische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Dynamische Investitionsrechnungen zur Beurteilung von Sachinvestitionen. Investitionsrechnungen zur Beurteilung von Finanzinvestitionen. Nutzwertrechnungen zur Beurteilung von Investitionen. Finanzwirtschaftliche Analyse. Übungsteil. Stichwortverzeichnis. , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 14. Auflage. Online-Buch inklusive., Erscheinungsjahr: 201910, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Kompendium der praktischen Betriebswirtschaft##, Autoren: Olfert, Klaus, Redaktion: Olfert, Klaus, Auflage: 19014, Auflage/Ausgabe: 14. Auflage. Online-Buch inklusive, Seitenzahl/Blattzahl: 535, Fachschema: Finanzierung~Makroökonomie~Ökonomik / Makroökonomik, Fachkategorie: Betriebswirtschaft und Management: Lehrbücher, Handbücher~Makroökonomie, Bildungszweck: Lehrbuch, Skript~für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Unternehmensfinanzierung, Thema: Verstehen, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Kiehl Friedrich Verlag G, Verlag: Kiehl Friedrich Verlag G, Verlag: NWB Verlag, Länge: 231, Breite: 161, Höhe: 30, Gewicht: 826, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000033036001 V14550-978-3-470-595- B0000033036002 V14550-978-3-470-595-2, Vorgänger EAN: 9783470595832 9783470595825 9783470595818 9783470704708 9783470704791, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 67481730,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **
-
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.